E-Ticaret Sitesi Fiyatları 2026: Hangi Altyapı, Ne Kadar?
Bir e-ticaret sitesinin maliyeti yalnızca kurulum bedelinden ibaret değil; paket ücretleri, ödeme komisyonları, entegrasyonlar ve içerik…
Web sitenizden kartla ödeme almanın iki yolu var: bankanızdan sanal POS almak ya da lisanslı bir ödeme kuruluşuyla çalışmak. Farklarını, başvuru sürecini, güvenlik gerekliliklerini ve entegrasyon adımlarını anlattık.
Kısaca
Web sitenizden ya da mobil uygulamanızdan kredi kartıyla ödeme almak istiyorsanız bir sanal POS hizmetine ihtiyacınız var. Sanal POS, fiziksel POS cihazının internetteki karşılığıdır: müşterinin kart bilgilerini güvenli biçimde alır, bankadan onay ister ve tutarı sizin hesabınıza aktarır. Türkiye’de bu hizmeti ya doğrudan bankanızdan ya da iyzico, PayTR gibi lisanslı ödeme kuruluşlarından alabilirsiniz. Bu yazıda iki yolun farklarını, başvuru sürecini, güvenlik gerekliliklerini ve entegrasyon adımlarını anlatıyoruz.
Müşteri ödeme adımında kart bilgilerini girer. Bu bilgiler sanal POS sağlayıcısının güvenli sayfasına ya da formuna iletilir. Kartı veren banka 3D Secure ile müşteriden SMS şifresi ya da mobil uygulama onayı ister. Onay gelince provizyon alınır ve siteniz siparişi “ödendi” olarak işaretler. Bu adımların tamamı birkaç saniye sürer. Tahsil edilen tutar, anlaşmanızdaki süre (valör) sonunda komisyon düşülerek hesabınıza geçer.
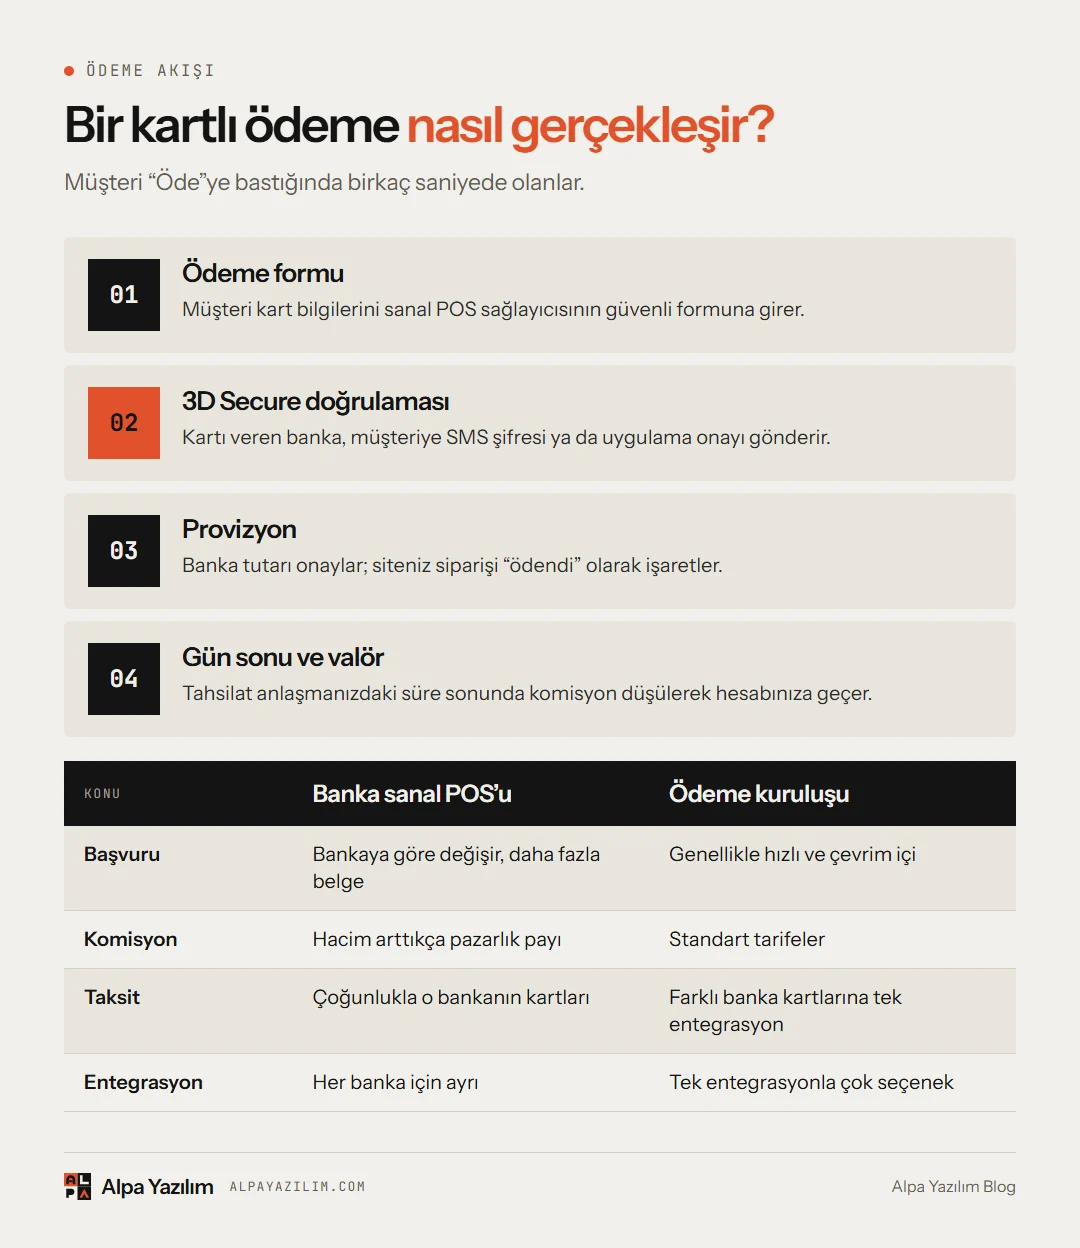
Çalıştığınız bankaya başvurarak alınır. Satış hacmi yüksek işletmeler için komisyon ve valör konusunda pazarlık imkânı sunar. Ancak başvuru süreci bankaya göre değişir, daha fazla belge istenebilir ve her banka için ayrı teknik entegrasyon gerekir. Farklı bankaların kartlarına taksit sunmak istiyorsanız birden fazla bankayla anlaşmanız gerekebilir.
iyzico, PayTR gibi şirketler Türkiye Cumhuriyet Merkez Bankası’ndan lisanslı ödeme kuruluşlarıdır. Başvuru genellikle çevrim içi ve hızlıdır; tek bir entegrasyonla farklı bankaların kartlarına taksit seçeneği sunabilirsiniz. Standart tarifeler banka POS’una göre biraz daha yüksek olabilir ama yeni başlayan ve orta ölçekli işletmeler için pratikliği çoğu zaman bu farkı karşılar. Lisanslı kuruluşların güncel listesi TCMB’nin sitesinde yayımlanır.
Yasal metinlerin ayrıntıları için e-ticaret yasal gereklilikler yazımıza bakabilirsiniz; başvurularda en sık eksik çıkan kalem bunlardır.
Kart bilgilerini kendi sunucunuzda saklamak, uluslararası PCI DSS standardının ağır yükümlülüklerini beraberinde getirir. Çoğu işletme için doğru yöntem, kart bilgilerinin doğrudan sanal POS sağlayıcısının güvenli sayfasına ya da gömülü formuna gitmesidir. Böylece kart verisi hiç sizin sunucunuza uğramaz. “Kartı kaydet” gibi özellikler de sağlayıcının saklama (tokenizasyon) hizmetiyle sunulmalıdır. 3D Secure doğrulamasını kapatmak dolandırıcılık ve itiraz riskini ciddi biçimde artırır.
Komisyon oranları arasındaki birkaç puanlık fark, satış hacmi büyüdükçe ciddi tutarlara ulaşır. Karşılaştırırken aylık tahmini cironuzu, tek çekim ve taksitli satış oranınızı ve ortalama sepet tutarınızı birlikte hesaba katın. Taksitli satışlarda vade farkını müşteriye mi yansıtacağınızı yoksa kendiniz mi üstleneceğinizi baştan belirleyin; bu karar hem fiyatlandırmanızı hem de dönüşüm oranınızı etkiler. Satış hacminiz arttıkça mevcut sağlayıcınızla yeniden görüşmeyi ihmal etmeyin.
Ödeme adımının kullanıcı deneyimi dönüşümü doğrudan etkiler; ayrıntılar e-ticarette dönüşüm oranı yazımızda. Mağaza kurulumunun tamamı için e-ticaret sitesi nasıl kurulur? rehberimize, maliyet tarafı için e-ticaret sitesi fiyatları yazımıza bakabilirsiniz. Sanal POS ve ödeme entegrasyonlarını e-ticaret projelerimizde uçtan uca kuruyoruz.
Evet. Ödeme kuruluşlarının çoğu şahıs şirketleriyle çalışır; bankalar da belgeleri tam olan şahıs şirketlerine sanal POS verebilir. Vergi levhası ve yasal metinleri eksiksiz hazırlamanız yeterlidir.
Çoğu sağlayıcı yayında olan, yasal metinleri bulunan bir web sitesi ister. Web sitesi olmadan ödeme almak için bazı sağlayıcıların sunduğu ödeme bağlantısı (link ile ödeme) hizmetlerini değerlendirebilirsiniz.
Evet. Bazı işletmeler taksit avantajı ya da yedeklilik için birden fazla sağlayıcıyla çalışır ve ödemeyi karta göre farklı POS’a yönlendirir. Bu yapı ek entegrasyon ve yönetim gerektirir.
Kart sahibinin bir işleme bankası üzerinden itiraz etmesidir. İtiraz haklı bulunursa tutar sizden geri alınır. 3D Secure kullanmak, teslimat kanıtlarını saklamak ve açık iade politikası bu riski azaltır.
→Okumaya devam
Bir e-ticaret sitesinin maliyeti yalnızca kurulum bedelinden ibaret değil; paket ücretleri, ödeme komisyonları, entegrasyonlar ve içerik…
Ürünlerinizi internetten satmak için yalnızca bir site yetmez; şirket, ödeme, kargo, fatura ve yasal metinler de hazır olmalı. E-ticarete…
Aylık birkaç bin liralık paketlerden on binlerce liralık danışmanlıklara kadar çok farklı SEO teklifleri var. Fiyatın neye göre…
Ücretsiz ön görüşme
30 dakikalık ücretsiz ön görüşmede ihtiyacınızı dinliyor; kapsam, süre ve bütçe için somut bir yol haritası çıkarıyoruz.